Nuestro objetivo: ayudamos a las personas
IA que hace a su equipo más fuerte, no más pequeño
Dos empresas adoptan IA. Ambas empiezan con 5 empleados y una productividad de 100. Terminan en lugares muy distintos.
Empresa A
Adopta la IA para reducir el número de empleados
- Producción
- 0%
- Empleos
- −2
Empleados
Productividad
La misma empresa, menos personas
Empresa B
Adopta la IA para aumentar la productividad
- Producción
- +50%
- Empleos
- 0
Empleados
Productividad
Las mismas personas, una empresa más fuerte
Construimos la Empresa B.
La IA debe reforzar a las personas, no sustituirlas. Medimos una implantación por cuánto más puede hacer su equipo, no por cuántos empleos se recortaron.
Nuestro lema para los próximos 3 años
Empiece a aumentar la productividad de su empresa con IA antes que los demás.
Ejemplo: el mismo cliente en dos escenarios
De dónde salen las cifras. Todos los importes de este ejemplo son supuestos. No son datos de mercado ni nuestra lista de precios. Los importes están en PLN.
Cliente: una empresa logística mediana, departamento de gestión de pedidos.
| Supuesto | Valor |
|---|---|
| Equipo | 5 personas |
| Salario bruto | 8.000 al mes |
| Coste para la empresa por persona | unos 9.600 al mes, 115.200 al año |
| Coste del equipo | 576.000 al año |
| Margen generado por el equipo con productividad 100 | 1.000.000 al año |
| Nuestra entrega: auditoría + MVP + implantación | 15.000 + 80.000 + 60.000 = 155.000 en un único pago |
| Nuestro mantenimiento | 6.000 al mes, 72.000 al año |
El coste de la IA es el mismo en ambos escenarios: 227.000 el primer año y después 72.000 al año.
Cómo se comporta el cliente
| Etapa | Empresa A: menos personas | Empresa B: más productividad |
|---|---|---|
| Primera pregunta que nos hacen | «¿Cuántos puestos puedo recortar?» | «¿Cuántos pedidos más puede gestionar el mismo equipo?» |
| Cómo se comporta el equipo | Resistencia, se oculta el conocimiento del proceso, los mejores buscan otro trabajo | Colaboración e ideas, porque nadie pierde su puesto |
| Meses 1–3 | Implantación y despido de 2 personas | Implantación y formación de 5 personas |
| Meses 4–12 | 3 personas gestionan el mismo volumen; sin reserva para vacaciones y picos | El equipo asume poco a poco más pedidos |
| Después de un año | Las mismas ventas, menores costes | Más ventas, la misma nómina |
| Contrato de mantenimiento con nosotros | Visto como un coste que recortar | Visto como parte del crecimiento |
De dónde sale el resultado a 3 años
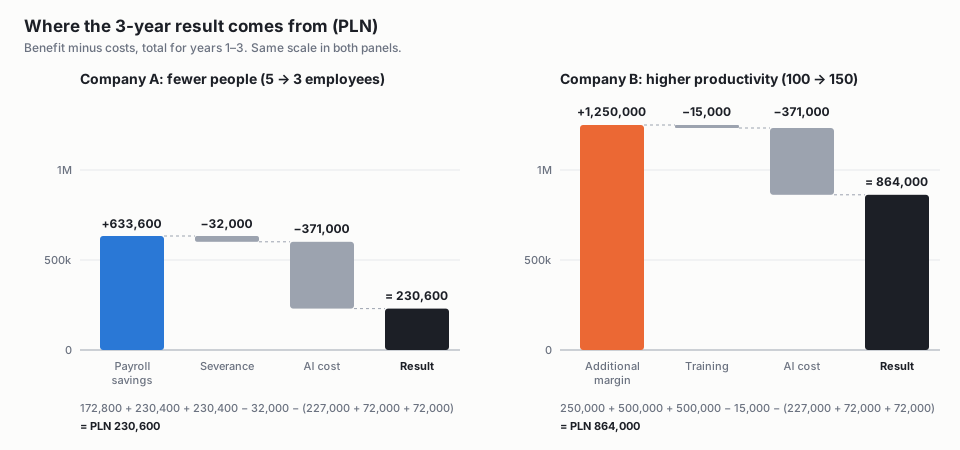
Empresa A: 5 → 3 personas, productividad 100
| Concepto | Año 1 | Año 2 | Año 3 | Total |
|---|---|---|---|---|
| Ahorro en nóminas de 2 personas | +172.800 | +230.400 | +230.400 | +633.600 |
| Indemnización (2 personas × 2 salarios) | −32.000 | 0 | 0 | −32.000 |
| Coste de la IA | −227.000 | −72.000 | −72.000 | −371.000 |
| Resultado | −86.200 | +158.400 | +158.400 | +230.600 |
El primer año el ahorro cubre 9 meses, porque durante los 3 meses de preaviso se siguen pagando los salarios.
Empresa B: 5 → 5 personas, productividad 100 → 150
| Concepto | Año 1 | Año 2 | Año 3 | Total |
|---|---|---|---|---|
| Margen adicional | +250.000 | +500.000 | +500.000 | +1.250.000 |
| Formación del equipo (5 × 3.000) | −15.000 | 0 | 0 | −15.000 |
| Coste de la IA | −227.000 | −72.000 | −72.000 | −371.000 |
| Resultado | +8.000 | +428.000 | +428.000 | +864.000 |
El primer año la productividad crece de forma gradual: +25 % de media, y el +50 % completo a partir del segundo año.
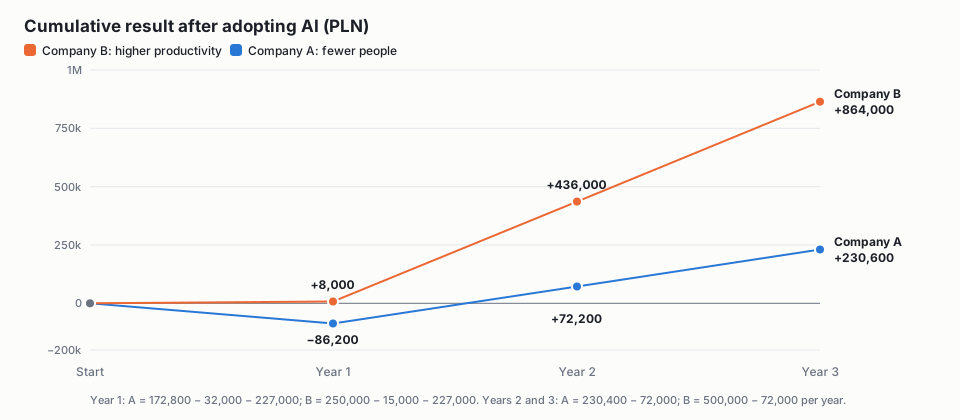
Resultado acumulado
| Empresa A | Empresa B | |
|---|---|---|
| Resultado a los 3 años | +230.600 | +864.000 |
| Retorno de la inversión | en el segundo año | al final del primer año |
| Límite superior del beneficio | el coste de los puestos recortados | todo lo que el mercado quiera comprar |
| Riesgo principal | pérdida de conocimiento, sin reserva de personal | falta de demanda para el trabajo adicional |
Cuándo deja de ganar la Empresa B
Cuándo deja de ganar B: el cliente tiene que vender el trabajo adicional del equipo.
| Qué parte de la productividad adicional vende el cliente | Margen adicional en 3 años | Resultado de la Empresa B a los 3 años |
|---|---|---|
| Toda (+50 %) | 1.250.000 | +864.000 |
| La mitad (+25 %) | 625.000 | +239.000, más o menos como A |
| Nada | 0 | −386.000 |
Conclusiones
- En este ejemplo la Empresa B gana casi cuatro veces más que la Empresa A, pero solo si tiene demanda para el trabajo adicional.
- Por eso en la auditoría no solo medimos el proceso, sino también si el cliente tiene pedidos que hoy no puede atender.
- El ejemplo no incluye impuestos, el coste de contratación cuando la gente se va de la Empresa A ni el coste de atender más ventas en la Empresa B.
Véalo con sus propios datos
Empezamos con un MVP en sus pantallas, dispositivos o tickets. Solicite un MVP y traiga un caso de uso real.
Solicitar MVP